 Par Adri
Moins d'ordinateurs livrés, mais des machines toujours plus coûteuses. Le paradoxe résume assez bien la situation du marché PC à l'automne 2026.
Les chiffres publiés par Counterpoint Research confirment une contraction sévère des livraisons mondiales au troisième trimestre. Entre juillet et septembre, les constructeurs ont expédié environ 57 millions de PC, soit 21 % de moins que sur la même période de 2025.
La baisse atteint également 13,8 % par rapport au trimestre précédent.
L'étude originale date du 22 octobre, mais ses conclusions ont été reprises dans plusieurs publications spécialisées les 23 et 25 octobre.
Le phénomène dépasse les fluctuations habituelles entre fabricants. Lenovo, HP, Dell, Apple et ASUS enregistrent tous des reculs annuels.
La question n'est donc plus simplement de savoir quelle marque gagne des parts de marché. Il faut comprendre pourquoi les utilisateurs achètent moins de machines alors que les besoins informatiques n'ont pas disparu.
57 millions de PC livrés : une chute de 21 % sur un an
Selon Counterpoint, le marché mondial a reculé de 21 % au troisième trimestre 2026.
Il s'agit de données préliminaires. Les résultats définitifs pourront encore faire l'objet de révisions.
La mesure porte sur les livraisons des constructeurs, et non nécessairement sur les ventes effectives aux utilisateurs finaux.
Cette distinction est importante.
Un ordinateur expédié à un distributeur peut rester dans ses stocks avant d'être vendu.
À l'inverse, un commerçant peut écouler des machines déjà présentes dans ses entrepôts alors que les nouvelles livraisons ralentissent.
Les chiffres permettent donc de mesurer l'activité du marché et des chaînes de distribution, mais ils ne décrivent pas directement le nombre de clients ayant acheté un PC pendant le trimestre.
Counterpoint constate néanmoins une faiblesse nette de la demande grand public.
Les achats professionnels résistent mieux, portés notamment par le remplacement de certains parcs informatiques.
Ils ne suffisent pas à compenser la contraction du marché domestique.
Les autres cabinets confirment un recul historique
Counterpoint n'est pas seul à observer cette dégradation.
Gartner estime les livraisons mondiales à 55,4 millions de PC au troisième trimestre 2026, soit une baisse de 22,4 %.
Omdia publie une estimation de 58,1 millions d'unités, en recul de 21,2 %.
Les trois études ne présentent pas exactement les mêmes volumes.
Elles utilisent des méthodologies, des sources et parfois des périmètres de suivi différents.
Il serait donc incorrect de calculer une moyenne de leurs chiffres pour obtenir un total prétendument plus fiable.
En revanche, leurs conclusions convergent.
Quelle que soit la méthode retenue, le marché mondial des ordinateurs a perdu environ un cinquième de ses livraisons annuelles au troisième trimestre.
Cette convergence rend difficile l'hypothèse d'une simple anomalie statistique isolée.
Le recul est suffisamment important pour concerner la majorité des acteurs de la chaîne informatique.
La mémoire DRAM est au cœur du problème
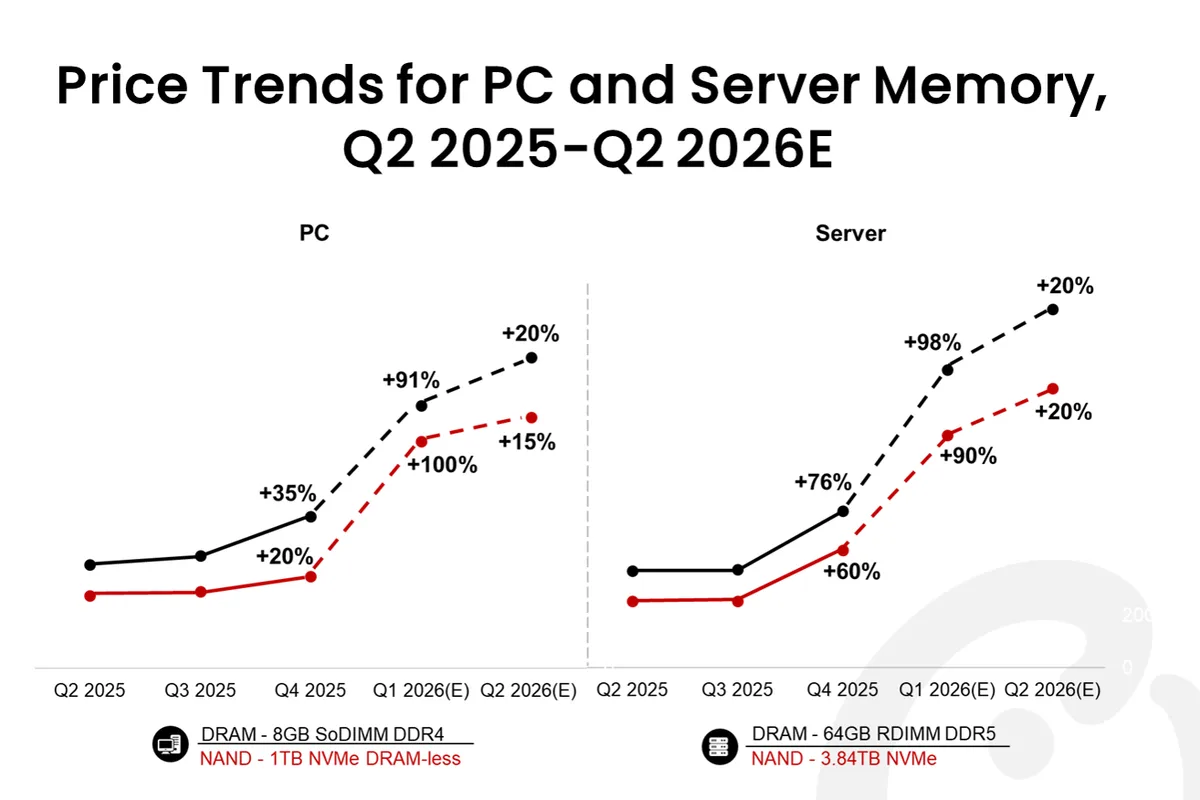
La principale pression identifiée par les cabinets d'études concerne le coût des composants.
Les mémoires DRAM, utilisées comme mémoire vive dans les ordinateurs, ont connu de fortes augmentations de prix.
Les composants de stockage NAND, employés notamment dans les SSD, sont également devenus plus coûteux.
Selon Gartner, les coûts de la DRAM ont été multipliés par cinq sur un an au deuxième trimestre 2026.
Ce chiffre concerne l'évolution d'un coût de composant, pas le prix de vente de l'ensemble des ordinateurs.
Mais son effet sur la fabrication peut être considérable.
Un PC comprend un processeur, une carte mère, de la mémoire, un système de stockage, un écran pour les portables et plusieurs composants supplémentaires.
Chaque fabricant doit acheter ces éléments avant de pouvoir assembler sa machine.
Lorsque le prix de certains composants augmente fortement, plusieurs options s'offrent à lui.
Il peut absorber une partie de la hausse en réduisant sa marge.
Il peut augmenter le prix final.
Il peut aussi modifier ses configurations pour réduire les coûts.
En 2026, les cabinets observent principalement une combinaison de hausses de prix et de repositionnement des gammes.
RAM et SSD représentent désormais une part bien plus importante du coût d'un PC
Omdia fournit une autre indication révélatrice.
Selon ses estimations, la part combinée de la DRAM et des SSD dans le coût d'un ordinateur est passée d'environ 15 % à près de 40 %.
Cette évolution change les calculs économiques des fabricants.
Sur une machine haut de gamme, une augmentation du prix de la mémoire peut parfois être absorbée dans un tarif déjà élevé.
Sur un ordinateur d'entrée de gamme, la marge disponible est généralement plus réduite.
Une hausse de plusieurs dizaines d'euros du coût de fabrication peut donc peser bien davantage sur la rentabilité.
Les constructeurs ont alors tendance à privilégier des configurations et des segments capables de supporter un prix de vente supérieur.
Cette stratégie peut réduire l'offre de machines abordables.
Et lorsque les prix augmentent, les utilisateurs qui disposent d'un budget limité repoussent plus facilement leur achat.
Le marché entre ainsi dans un cercle difficile : les composants renchérissent les ordinateurs, les prix freinent la demande, et les volumes de production diminuent.
L'intelligence artificielle pèse aussi sur la chaîne d'approvisionnement
La situation du marché PC ne peut pas être isolée de la transformation de l'industrie des semi-conducteurs.
Les infrastructures d'intelligence artificielle demandent de grandes quantités de mémoire et de stockage.
Les serveurs utilisent notamment de la DRAM traditionnelle, des modules spécialisés et des supports de stockage de forte capacité.
Les accélérateurs destinés à l'IA mobilisent également de la mémoire à haute bande passante.
Ces différentes familles ne sont pas entièrement interchangeables.
Elles reposent cependant sur des chaînes industrielles dont certaines capacités de fabrication et d'investissement se recoupent.
TrendForce indique que les fabricants de mémoire privilégient davantage leurs capacités avancées pour les produits destinés aux serveurs.
Cette orientation contribue à maintenir des tensions sur l'offre de mémoire conventionnelle.
Pour le quatrième trimestre 2026, TrendForce prévoit encore une progression de 10 à 15 % des prix contractuels de la DRAM traditionnelle.
La hausse attendue pour la NAND Flash atteint 15 à 20 % sur la même période.
Il s'agit de prévisions de prix contractuels entre acteurs de l'industrie.
Elles ne constituent pas une annonce selon laquelle chaque kit de RAM ou chaque SSD vendu au détail augmentera exactement dans les mêmes proportions.
Lenovo conserve la première place malgré une forte baisse
Le classement des fabricants n'est pas profondément bouleversé.
Lenovo demeure le premier constructeur mondial selon Counterpoint.
L'entreprise a livré environ 15 millions de PC au troisième trimestre, représentant 26,3 % du marché.
Ses volumes reculent pourtant de 23 % sur un an.
HP conserve la deuxième place avec 10,3 millions d'unités et 18,1 % de part de marché.
Le fabricant connaît une baisse annuelle de 31 %, la plus importante parmi les principaux constructeurs cités par Counterpoint.
Dell arrive en troisième position.
Ses livraisons atteignent 7,6 millions d'ordinateurs, soit une part de marché de 13,3 % et une contraction de 25 % sur un an.
Ces résultats montrent que l'exposition au marché professionnel ne protège pas entièrement les fabricants.
Les entreprises continuent de remplacer certaines machines, mais le rythme de renouvellement ne suffit pas à soutenir l'ensemble de la production.
Apple gagne des parts de marché sans augmenter ses ventes
Apple présente une situation particulière.
Counterpoint estime les livraisons de Mac à 5,6 millions d'unités au troisième trimestre 2026.
Cela représente une baisse annuelle de 11 %.
Dans le même temps, la part de marché d'Apple passe de 8,7 % à 9,8 %.
La contradiction n'est qu'apparente.
Une entreprise peut gagner des parts de marché lorsque ses ventes reculent moins rapidement que celles de ses concurrents.
C'est précisément ce qui se produit ici.
Counterpoint attribue une partie de la relative résistance d'Apple au MacBook Neo.
Ce produit aide la marque à proposer une offre accessible à un public plus large que celui des seuls MacBook professionnels.
Pour autant, Apple ne connaît pas une croissance de ses volumes.
Son gain de part de marché correspond à une meilleure résistance dans un marché qui se contracte.
Gartner relève également une progression de la position relative d'Apple, même si ses propres estimations de volumes diffèrent.
ASUS résiste mieux que les autres grands constructeurs
ASUS est l'autre fabricant qui limite relativement bien ses pertes.
Counterpoint estime ses livraisons à 5,2 millions de PC au troisième trimestre.
La baisse annuelle atteint 7 %, soit un recul moins important que celui des autres grands fabricants cités.
ASUS progresse aussi de 19,4 % par rapport au deuxième trimestre 2026.
Sa part de marché passe de 7,8 % à 9,2 % sur un an.
Ce résultat peut s'expliquer en partie par la diversité de son catalogue et son positionnement sur différents segments.
La marque dispose d'ordinateurs portables grand public, de machines professionnelles et de gammes orientées gaming.
Cela ne prouve pas que tous ces segments progressent individuellement.
Les données de Counterpoint décrivent le résultat global du constructeur.
La progression de part de marché ne doit pas non plus être interprétée comme une croissance annuelle des volumes.
Pourquoi les consommateurs repoussent le remplacement de leur ordinateur
L'augmentation des prix change le calcul de nombreux acheteurs.
Un utilisateur possédant un ordinateur encore fonctionnel peut décider de le conserver une année supplémentaire.
Le gain apporté par une machine récente doit alors justifier un investissement plus important.
Pour les tâches courantes, cette décision peut être rationnelle.
Navigation Web, messagerie, bureautique et lecture multimédia ne nécessitent pas systématiquement les processeurs les plus récents.
Il faut cependant distinguer un ordinateur encore performant d'une machine qui ne reçoit plus les mises à jour de sécurité nécessaires.
Conserver un ancien PC peut être intéressant financièrement, à condition de maintenir un environnement logiciel correctement pris en charge.
Une augmentation des prix peut également pousser les acheteurs à privilégier certaines réparations ou améliorations plutôt qu'un remplacement complet.
Mais cette solution possède elle aussi des limites lorsque la mémoire et le stockage deviennent coûteux.
Le paradoxe des configurations d'entrée de gamme
Les machines les moins chères sont souvent les plus sensibles à une hausse du coût des composants.
Sur un ordinateur premium, le fabricant dispose généralement de davantage de latitude pour répartir l'augmentation des dépenses.
Sur un modèle très abordable, chaque composant représente une part importante du coût total.
Réduire la capacité de mémoire ou de stockage peut permettre de maintenir un tarif attractif.
Mais cette décision risque de rendre l'ordinateur moins adapté aux usages futurs.
Un système équipé d'une quantité limitée de RAM peut rencontrer des difficultés lorsque plusieurs applications exigeantes fonctionnent simultanément.
Un SSD de petite capacité peut également obliger l'utilisateur à gérer régulièrement son espace disponible.
Le maintien d'un prix bas ne garantit donc pas un bon rapport qualité-prix à long terme.
C'est l'un des problèmes soulevés par Counterpoint : les fabricants privilégient davantage les configurations capables d'absorber les hausses de coûts.
Le choix proposé aux consommateurs les plus sensibles au prix peut s'en trouver réduit.
Les entreprises continuent d'acheter, mais ciblent leurs investissements
La demande professionnelle résiste mieux que celle des particuliers.
Les entreprises doivent entretenir leurs parcs informatiques, remplacer les appareils vieillissants et adapter certains postes à de nouveaux besoins.
Les migrations logicielles jouent également un rôle.
Le renouvellement des ordinateurs lié à la fin du support standard de Windows 10 avait contribué à soutenir les achats en 2025.
Une partie de cette demande a donc été avancée dans le temps.
Au troisième trimestre 2026, le marché se compare à une période précédente particulièrement dynamique.
Cet effet de base accentue la baisse annuelle.
Gartner souligne que certaines entreprises privilégient désormais des investissements ciblés, notamment dans les stations de travail et les PC orientés intelligence artificielle.
Cela ne suffit pas à compenser la faiblesse globale des commandes.
Le marché professionnel ne constitue donc plus un soutien aussi important qu'auparavant.
Moins de portables et moins de PC fixes
Omdia permet de mieux comprendre la répartition de la contraction.
Selon ses estimations, les livraisons d'ordinateurs portables ont diminué de 20,6 % au troisième trimestre 2026.
Les ordinateurs de bureau, stations de travail fixes comprises, enregistrent un recul de 23,5 %.
Le cabinet chiffre les livraisons de portables à 46,4 millions d'unités et celles des ordinateurs de bureau à 11,7 millions.
Les deux catégories sont donc touchées.
Le phénomène ne peut pas être expliqué uniquement par le ralentissement d'un segment particulier, comme le gaming ou les ordinateurs professionnels.
Il concerne plus largement la capacité des constructeurs à proposer des produits correspondant aux budgets disponibles.
Ces données appartiennent à l'étude Omdia et ne doivent pas être additionnées aux estimations de Counterpoint.
La fin du support Windows 10 a aussi modifié le calendrier des achats
La comparaison avec 2025 comporte une autre particularité.
Le support standard de Windows 10 s'est terminé en octobre 2025.
Cette échéance avait poussé certaines entreprises et certains particuliers à remplacer leurs anciens ordinateurs.
Les fabricants et distributeurs avaient également ajusté leurs stocks dans un contexte commercial marqué par les droits de douane.
Ces mouvements avaient soutenu les livraisons avant la fin de 2025.
Le troisième trimestre 2026 subit donc un double effet.
Les prix actuels freinent les achats, tandis que la période de comparaison avait bénéficié de commandes anticipées.
Cela ne remet pas en cause l'importance de la baisse.
Mais cela évite de l'attribuer exclusivement à la hausse des coûts de mémoire.
Une nouvelle baisse de 27 % est envisagée au quatrième trimestre
Les perspectives restent difficiles selon Counterpoint.
Le cabinet prévoit un recul annuel de 27 % des livraisons au quatrième trimestre 2026.
Il s'agit d'une prévision et non d'un résultat déjà mesuré.
Le dernier trimestre de l'année représente pourtant une période commerciale importante, notamment avec les achats de fin d'année.
La poursuite des tensions sur les composants pourrait limiter la capacité des fabricants à proposer des promotions attractives.
Omdia présente une prévision différente, avec une baisse annuelle de 24 % au quatrième trimestre.
Les deux cabinets anticipent donc une nouvelle contraction, mais pas exactement de la même ampleur.
Pour 2027, leurs scénarios divergent davantage.
Counterpoint s'attend à des volumes globalement stables par rapport à 2026.
Omdia anticipe encore une baisse annuelle de 7 %.
Ces estimations sont soumises aux évolutions de l'offre de composants, de la demande et des conditions économiques.
Faut-il attendre pour acheter un PC ?
La situation ne conduit pas à une réponse unique.
Si un ordinateur fonctionne encore correctement, attendre peut permettre d'éviter une dépense importante.
Cela suppose toutefois de disposer d'un système d'exploitation maintenu et de performances suffisantes pour les applications utilisées.
Pour une machine devenue insuffisante, repousser indéfiniment son remplacement n'est pas nécessairement intéressant.
Les prévisions disponibles ne garantissent pas une baisse des prix à court terme.
Les acheteurs doivent donc examiner les configurations effectivement disponibles plutôt que de se fonder uniquement sur l'espoir d'un retour rapide aux tarifs de 2024 ou 2025.
La mémoire vive et le stockage méritent une attention particulière.
Une configuration moins chère mais trop limitée peut entraîner des coûts supplémentaires si une mise à niveau devient nécessaire.
Sur un ordinateur portable dont la mémoire est soudée, cette décision est encore plus importante.
Il est également utile de vérifier la réparabilité, la disponibilité des pièces et la durée de prise en charge logicielle.
Ces critères influencent directement la durée d'utilisation possible d'une machine.
Le marché PC n'est pas simplement en panne de demande
Les chiffres du troisième trimestre 2026 révèlent une transformation plus profonde qu'un simple ralentissement commercial.
La hausse des coûts de mémoire et de stockage modifie les choix des fabricants.
Les machines abordables deviennent plus difficiles à proposer.
Les consommateurs conservent davantage leurs ordinateurs existants.
Et les entreprises concentrent leurs investissements sur certains besoins prioritaires.
Lenovo reste numéro un, tandis qu'Apple et ASUS gagnent des parts de marché relatives.
Mais aucune de ces évolutions ne change le constat général : tous les principaux fabricants enregistrent une baisse annuelle de leurs livraisons.
La prévision d'un nouveau recul au quatrième trimestre souligne les difficultés que rencontrera encore le secteur.
Même une stabilisation en 2027 ne constituerait pas automatiquement une reprise, puisqu'elle interviendrait après une contraction importante.
Pour les acheteurs, la conséquence la plus concrète est déjà perceptible : choisir un PC ne consiste plus seulement à comparer les performances. Il faut aussi arbitrer entre un budget plus contraint, des composants plus coûteux et la durée pendant laquelle la machine restera réellement utilisable.